Domain transportrisiko.de kaufen?
Wir ziehen mit dem Projekt
transportrisiko.de um.
Sind Sie am Kauf der Domain
transportrisiko.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain transportrisiko.de kaufen?
Wer trägt transportrisiko bei Rücksendung?
Wer trägt das Transportrisiko bei der Rücksendung eines Produkts? Diese Frage hängt von den jeweiligen Rücksendebedingungen des Unternehmens ab. In den meisten Fällen liegt das Transportrisiko jedoch beim Verbraucher, der die Rücksendung veranlasst. Es ist daher ratsam, die Rücksendebedingungen des Unternehmens sorgfältig zu prüfen, um sicherzustellen, wer im Falle von Transportschäden haftbar ist. In einigen Fällen bieten Unternehmen jedoch auch eine Rücksendeetikett oder eine Versicherung an, um das Transportrisiko zu übernehmen. Es ist daher wichtig, sich vor der Rücksendung über die genauen Bedingungen und Haftungsregelungen zu informieren. **
Was ist das Transportrisiko beim Handelskauf?
Das Transportrisiko beim Handelskauf bezieht sich auf die Gefahr des Verlusts oder der Beschädigung der Ware während des Transports vom Verkäufer zum Käufer. Es liegt in der Verantwortung der Vertragsparteien, die Bedingungen für den Transport und die Versicherung der Ware festzulegen, um das Risiko angemessen zu verteilen. Im Falle eines Schadens oder Verlusts während des Transports kann dies zu rechtlichen Streitigkeiten über die Haftung führen. **

Ähnliche Suchbegriffe für Dysbiose
Top-Angebote
Produkte zum Begriff Dysbiose:
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie können Unternehmen in den Bereichen Umweltschutz, Cybersicherheit und Risikomanagement Schadensminimierung als zentrales Ziel in ihre Geschäftsstrategie integrieren?
Unternehmen können Schadensminimierung als zentrales Ziel in ihre Geschäftsstrategie integrieren, indem sie umweltfreundliche Praktiken und Technologien implementieren, um negative Auswirkungen auf die Umwelt zu reduzieren. Zudem sollten sie in die Cybersicherheit investieren, um sich vor Datenverlust, Betriebsunterbrechungen und Rufschäden zu schützen. Darüber hinaus ist es wichtig, ein umfassendes Risikomanagement-System zu etablieren, das potenzielle Risiken identifiziert, bewertet und proaktiv angeht, um Schäden zu minimieren. Schließlich sollten Unternehmen auch auf eine transparente Kommunikation mit ihren Stakeholdern setzen, um das Vertrauen zu stärken und im Falle eines Schadens die Auswirkungen zu minimieren. **
-
Wie können Unternehmen in den Bereichen Umweltschutz, Cybersicherheit und Risikomanagement Schadensminimierung als zentrales Ziel in ihre Geschäftsstrategie integrieren?
Unternehmen können Schadensminimierung als zentrales Ziel in ihre Geschäftsstrategie integrieren, indem sie umweltfreundliche Praktiken und Technologien implementieren, um negative Auswirkungen auf die Umwelt zu reduzieren. Zudem sollten sie in die Entwicklung und Implementierung von robusten Cybersicherheitsmaßnahmen investieren, um Datenverluste und Cyberangriffe zu verhindern. Darüber hinaus ist es wichtig, ein umfassendes Risikomanagement-System zu etablieren, das potenzielle Risiken identifiziert, bewertet und proaktiv angeht, um Schäden zu minimieren. Schließlich sollten Unternehmen Schulungen und Schulungsprogramme für ihre Mitarbeiter anbieten, um das Bewusstsein für Umweltschutz, Cybersicherheit und Risikomanagement zu stär **
-
Wie können Unternehmen und Organisationen in den Bereichen Umweltschutz, Cybersicherheit und Risikomanagement Schadensminimierung als zentrales Ziel in ihre Strategien integrieren?
Unternehmen und Organisationen können Schadensminimierung als zentrales Ziel in ihre Strategien integrieren, indem sie umfassende Risikoanalysen durchführen, um potenzielle Bedrohungen zu identifizieren und zu bewerten. Anschließend sollten sie klare Richtlinien und Verfahren zur Prävention und Reaktion auf Umwelt- und Cybersicherheitsrisiken entwickeln und implementieren. Zudem ist es wichtig, regelmäßige Schulungen und Sensibilisierungsmaßnahmen für Mitarbeiter durchzuführen, um das Bewusstsein für potenzielle Risiken zu schärfen und die Reaktionsfähigkeit zu verbessern. Schließlich sollten Unternehmen und Organisationen kontinuierlich ihre Strategien und Maßnahmen zur Schadensminimierung überprüfen und anpassen, um auf sich veränder **
-
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **


Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie Privatpersonen, Unternehmen und Regierungen helfen, sich gegen unerwartete finanzielle Verluste abzusichern. Durch den Abschluss von Versicherungen können sie das Risiko von unvorhergesehenen Ereignissen wie Krankheit, Unfällen oder Naturkatastrophen minimieren. Zudem ermöglichen Versicherungen eine bessere Planung und Budgetierung, da sie die finanziellen Auswirkungen von Risiken reduzieren. Für Unternehmen und Regierungen sind Versicherungen auch wichtig, um ihre Haftung zu begrenzen und ihre finanzielle Stabilität zu gewährleisten. **
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren. Privatpersonen können sich durch Versicherungen gegen unerwartete Ereignisse wie Krankheit, Unfälle oder den Verlust von Eigentum absichern. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftungsansprüche, Sachschäden oder Betriebsunterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken oder andere unvorhergesehene Ereignisse abzusichern, die die öffentliche Hand belasten könnten. Insgesamt tragen Versicherungen dazu bei, finanzielle Stabilität und Sicherheit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Dysbiose:
-
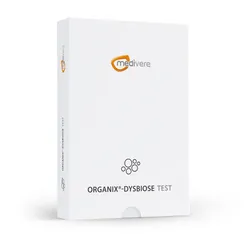
Darm-Dysbiose Urintest - Organix® 11 organische Säuren & Darmflora-MarkerDer Organix® Dysbiose Urintest Dein Darm ist weit mehr als ein Verdauungsorgan – er beherbergt rund 400 verschiedene Mikroorganismen-Spezies mit einer Stoffwechselleistung, die der deiner Leber gleicht. Gerät dieses Gleichgewicht aus dem Lot, entstehen im Stoffwechsel übermäßig viele toxische Abbauprodukte, die sogenannten organischen Säuren, die über die Niere ausgeschieden und im Urin nachweisbar sind. Dieser Test ist sinnvoll bei Verdauungsbeschwerden, Blähungen, Reizdarm, Erschöpfung, Nahrungsmittelunverträglichkeiten, wiederkehrenden Infektionen, Candida-Verdacht oder allgemein bei dem Wunsch, die Gesundheit deiner Darmflora gezielt zu überprüfen. Was steckt hinter einer Dysbiose? Verdauungsstörungen durch Enzym- oder Mikronährstoffmangel, Dünndarmerkrankungen oder eine unausgewogene Ernährung führen oft zu einem unvollständigen Abbau von Kohlenhydraten und Proteinen im Darm. Der dadurch veränderte pH-Wert begünstigt das Wachstum pathogener Mikroorganismen bis in die oberen Dünndarmabschnitte. Diese Keime wandeln dann überschüssige Stoffwechselzwischenprodukte in toxische organische Säuren um – sichtbar im Urin und aussagekräftig für die Gesundheit deiner Darmflora. Einige dieser Marker sind dabei spezifische Hinweise auf bestimmte pathogene Keime (also krankmachende Keime). So deuten erhöhte p-Cresol-Sulfat-Werte auf Bakterien wie Proteus vulgaris oder Clostridium difficile hin, während D-Arabinitol ein sensitiver Marker für eine ausgeprägte Candida-Besiedlung (ein böser Pilz) im Dünndarm ist. Nährstoffmangel durch Dysbiose Eine Dysbiose ist weit mehr als nur ein „unwohles Bauchgefühl“ – sie ist oft die unsichtbare Ursache für hartnäckige, langanhaltende Mangelerscheinungen. Wenn pathogene Keime Überhand nehmen, konkurrieren sie mit deinem Körper um wertvolle Ressourcen. Sie verbrauchen lebenswichtige Vitamine (insbesondere B12) und Mineralstoffe, noch bevor diese in deinem Blutkreislauf ankommen. Gleichzeitig kann die gereizte Darmschleimhaut Nährstoffe nicht mehr effizient aufnehmen (Malabsorption). Das Ergebnis: Trotz gesunder Ernährung und Supplementen schlittert dein System in eine Unterversorgung, die sich durch chronische Müdigkeit, Haarausfall oder ein schwaches Immunsystem bemerkbar macht. Mit dem Organix® Test deckst du auf, ob deine Darmbewohner die Aufnahme blockiern. Das wird analysiert aus dem Urin (1. Morgenurin, stabilisiert): 4-OH-Benzoesäure (bakterieller Aktivitätsmarker, u. a. E. coli) Benzoesäure Dihydroxyphenylpropionsäure Hippursäure Indikan (Marker für Eiweißfäulnis im Darm) Citramalsäure Tricarballylsäure Weinsäure p-Cresol-Sulfat (Marker für pathogene Keime) m-OH-Phenylessigsäure p-OH-Phenylessigsäure D-Arabinitol (Marker für intestinales Hefewachstum / Candida) Kreatinin (zur Normierung der Urinkonzentration) Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Proben für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.91,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer trägt transportrisiko bei Rücksendung?
Wer trägt das Transportrisiko bei der Rücksendung eines Produkts? Diese Frage hängt von den jeweiligen Rücksendebedingungen des Unternehmens ab. In den meisten Fällen liegt das Transportrisiko jedoch beim Verbraucher, der die Rücksendung veranlasst. Es ist daher ratsam, die Rücksendebedingungen des Unternehmens sorgfältig zu prüfen, um sicherzustellen, wer im Falle von Transportschäden haftbar ist. In einigen Fällen bieten Unternehmen jedoch auch eine Rücksendeetikett oder eine Versicherung an, um das Transportrisiko zu übernehmen. Es ist daher wichtig, sich vor der Rücksendung über die genauen Bedingungen und Haftungsregelungen zu informieren. **
-
Was ist das Transportrisiko beim Handelskauf?
Das Transportrisiko beim Handelskauf bezieht sich auf die Gefahr des Verlusts oder der Beschädigung der Ware während des Transports vom Verkäufer zum Käufer. Es liegt in der Verantwortung der Vertragsparteien, die Bedingungen für den Transport und die Versicherung der Ware festzulegen, um das Risiko angemessen zu verteilen. Im Falle eines Schadens oder Verlusts während des Transports kann dies zu rechtlichen Streitigkeiten über die Haftung führen. **
-
Wie können Unternehmen in den Bereichen Umweltschutz, Cybersicherheit und Risikomanagement Schadensminimierung als zentrales Ziel in ihre Geschäftsstrategie integrieren?
Unternehmen können Schadensminimierung als zentrales Ziel in ihre Geschäftsstrategie integrieren, indem sie umweltfreundliche Praktiken und Technologien implementieren, um negative Auswirkungen auf die Umwelt zu reduzieren. Zudem sollten sie in die Cybersicherheit investieren, um sich vor Datenverlust, Betriebsunterbrechungen und Rufschäden zu schützen. Darüber hinaus ist es wichtig, ein umfassendes Risikomanagement-System zu etablieren, das potenzielle Risiken identifiziert, bewertet und proaktiv angeht, um Schäden zu minimieren. Schließlich sollten Unternehmen auch auf eine transparente Kommunikation mit ihren Stakeholdern setzen, um das Vertrauen zu stärken und im Falle eines Schadens die Auswirkungen zu minimieren. **
-
Wie können Unternehmen in den Bereichen Umweltschutz, Cybersicherheit und Risikomanagement Schadensminimierung als zentrales Ziel in ihre Geschäftsstrategie integrieren?
Unternehmen können Schadensminimierung als zentrales Ziel in ihre Geschäftsstrategie integrieren, indem sie umweltfreundliche Praktiken und Technologien implementieren, um negative Auswirkungen auf die Umwelt zu reduzieren. Zudem sollten sie in die Entwicklung und Implementierung von robusten Cybersicherheitsmaßnahmen investieren, um Datenverluste und Cyberangriffe zu verhindern. Darüber hinaus ist es wichtig, ein umfassendes Risikomanagement-System zu etablieren, das potenzielle Risiken identifiziert, bewertet und proaktiv angeht, um Schäden zu minimieren. Schließlich sollten Unternehmen Schulungen und Schulungsprogramme für ihre Mitarbeiter anbieten, um das Bewusstsein für Umweltschutz, Cybersicherheit und Risikomanagement zu stär **
Ähnliche Suchbegriffe für Dysbiose
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen und Organisationen in den Bereichen Umweltschutz, Cybersicherheit und Risikomanagement Schadensminimierung als zentrales Ziel in ihre Strategien integrieren?
Unternehmen und Organisationen können Schadensminimierung als zentrales Ziel in ihre Strategien integrieren, indem sie umfassende Risikoanalysen durchführen, um potenzielle Bedrohungen zu identifizieren und zu bewerten. Anschließend sollten sie klare Richtlinien und Verfahren zur Prävention und Reaktion auf Umwelt- und Cybersicherheitsrisiken entwickeln und implementieren. Zudem ist es wichtig, regelmäßige Schulungen und Sensibilisierungsmaßnahmen für Mitarbeiter durchzuführen, um das Bewusstsein für potenzielle Risiken zu schärfen und die Reaktionsfähigkeit zu verbessern. Schließlich sollten Unternehmen und Organisationen kontinuierlich ihre Strategien und Maßnahmen zur Schadensminimierung überprüfen und anpassen, um auf sich veränder **
-
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie Privatpersonen, Unternehmen und Regierungen helfen, sich gegen unerwartete finanzielle Verluste abzusichern. Durch den Abschluss von Versicherungen können sie das Risiko von unvorhergesehenen Ereignissen wie Krankheit, Unfällen oder Naturkatastrophen minimieren. Zudem ermöglichen Versicherungen eine bessere Planung und Budgetierung, da sie die finanziellen Auswirkungen von Risiken reduzieren. Für Unternehmen und Regierungen sind Versicherungen auch wichtig, um ihre Haftung zu begrenzen und ihre finanzielle Stabilität zu gewährleisten. **
-
Welche Rolle spielt Versicherung in der Finanzplanung und Risikomanagement von Privatpersonen, Unternehmen und Regierungen?
Versicherungen spielen eine wichtige Rolle in der Finanzplanung, da sie dazu beitragen, finanzielle Risiken zu minimieren. Privatpersonen können sich durch Versicherungen gegen unerwartete Ereignisse wie Krankheit, Unfälle oder den Verlust von Eigentum absichern. Unternehmen nutzen Versicherungen, um sich gegen Betriebsrisiken wie Haftungsansprüche, Sachschäden oder Betriebsunterbrechungen abzusichern. Regierungen können Versicherungen nutzen, um sich gegen Naturkatastrophen, politische Risiken oder andere unvorhergesehene Ereignisse abzusichern, die die öffentliche Hand belasten könnten. Insgesamt tragen Versicherungen dazu bei, finanzielle Stabilität und Sicherheit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.